DTA en Colombia: qué es y cómo funciona (DIAN)
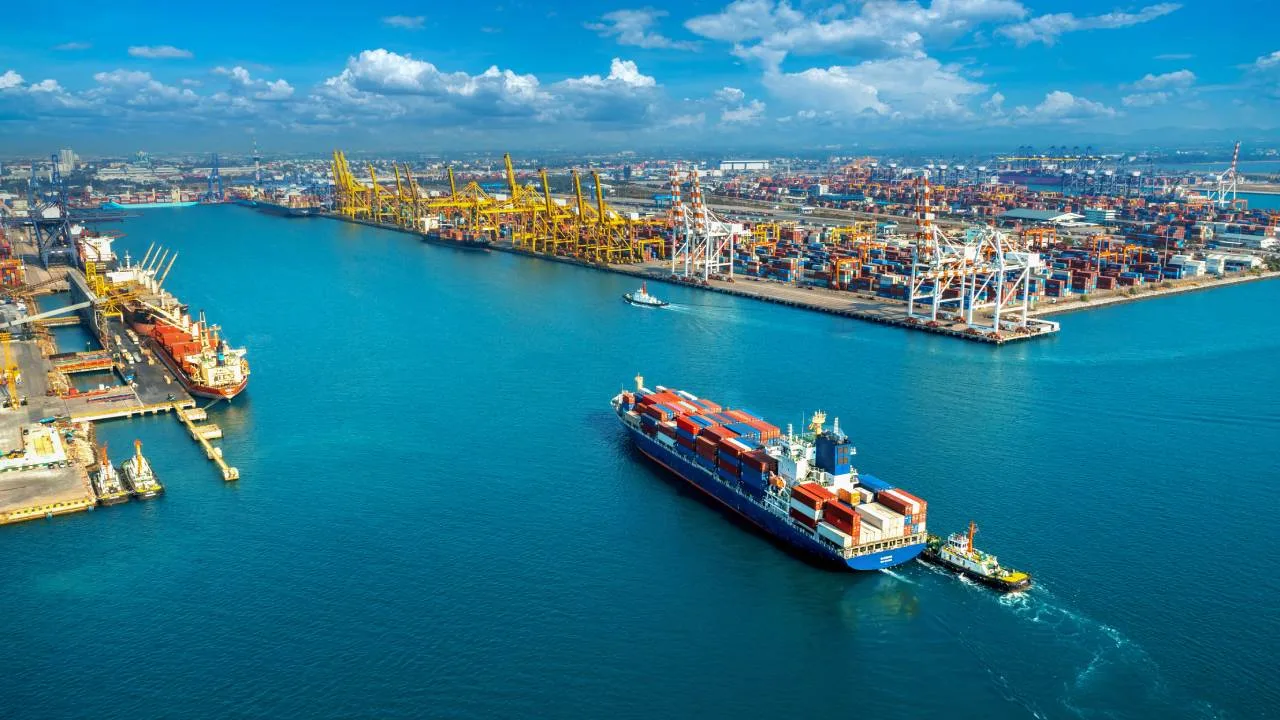
En Colombia, DTA significa Declaración de Tránsito Aduanero. Es el documento que se presenta ante la DIAN para trasladar mercancía extranjera que todavía no ha sido nacionalizada, desde la aduana por donde ingresó al país hasta otra aduana del territorio nacional, bajo control aduanero y con los tributos suspendidos durante el trayecto. Si un contenedor llega a Cartagena y su destino real es un depósito habilitado o una zona franca en Bogotá, la DTA es lo que permite moverlo sin pagar todavía arancel ni IVA.
Una aclaración necesaria: en México las siglas DTA corresponden al «Derecho de Trámite Aduanero», que es un cobro. Ese concepto no existe en la normativa colombiana. Aquí el DTA no es un impuesto ni una tasa: es una declaración y una modalidad del régimen de tránsito, regulada por el Decreto 1165 de 2019, la regulación aduanera vigente en Colombia, modificada entre otros por los decretos 360 de 2021 y 659 de 2024, y reglamentada por la Resolución 046 de 2019 de la DIAN.
Qué es el régimen de tránsito aduanero
El régimen de tránsito permite transportar mercancías nacionales o de procedencia extranjera bajo control aduanero, de una aduana a otra dentro del territorio aduanero nacional. Durante ese recorrido la carga sigue siendo mercancía extranjera para efectos aduaneros: no se causan tributos, y estos solo se liquidan cuando la mercancía se somete después a una declaración de importación.
La ventaja práctica es doble. Por un lado, flujo de caja: el importador aplaza el desembolso de arancel e IVA hasta el momento en que realmente necesita disponer de la mercancía. Por otro, logística: la carga sale rápido de la terminal portuaria y se nacionaliza cerca del centro de consumo, en lugar de acumular costos de permanencia en el puerto.
Cuándo se usa un DTA
La DTA se usa cuando la mercancía llega a un puerto o aeropuerto habilitado y su destino final está en otra jurisdicción aduanera del país. Los casos más comunes en la operación colombiana son:
- Carga que arriba a Buenaventura, Cartagena, Santa Marta o Barranquilla y debe continuar a un depósito habilitado del interior, en Bogotá, Medellín o Cali.
- Mercancía destinada a una zona franca, donde el usuario operador la recibe y la administra antes de nacionalizarla.
- Insumos y bienes de capital que van a modalidades especiales de importación, como transformación y ensamble, perfeccionamiento activo, sistemas especiales de importación y exportación o procesamiento industrial.
- Carga consignada o endosada a un titular de depósito privado, a un usuario de zona franca o a entidades públicas.
El tiempo importa. Según el Decreto 1165 de 2019, la autorización del régimen de tránsito debe solicitarse dentro de los cinco (5) días hábiles siguientes a la presentación del informe de descargue e inconsistencias cuando el descargue se hace en puerto, y dentro de los dos (2) días hábiles cuando se hace en aeropuerto. Perder esa ventana obliga a ingresar la carga a depósito y encarece la operación.
No toda la mercancía puede moverse en tránsito: la DIAN mantiene restricciones según el tipo de bien y el destino, y en ciertos casos el tránsito solo procede hacia zona franca. Verifica esa condición con tu agencia de aduanas antes de embarcar, porque una restricción descubierta con el contenedor ya en puerto se traduce en días de almacenaje.
Quién tramita la DTA ante la DIAN
Intervienen tres figuras distintas y conviene no confundirlas:
- El declarante. Normalmente es una agencia de aduanas autorizada por la DIAN, que presenta la declaración a través de los servicios informáticos electrónicos de la entidad. Solo en casos puntuales el propio importador actúa como declarante.
- El transportador. La operación física únicamente puede ejecutarla una empresa transportadora inscrita y autorizada por la DIAN para operar en tránsito aduanero. No sirve cualquier vehículo de carga.
- El destinatario habilitado. La mercancía debe estar consignada o endosada a alguien facultado para recibirla: depósito habilitado, usuario de zona franca, entidad pública, usuario aduanero permanente o usuario altamente exportador.
La operación va respaldada por garantías: una a cargo del declarante, que cubre tributos y eventuales sanciones, y otra de finalización a cargo del transportador. Además, el Decreto 1165 de 2019 hizo obligatorio el seguimiento satelital de la carga movilizada en contenedores, a través de los proveedores dispuestos por la DIAN.
Las tres modalidades del régimen de tránsito
El DTA declara una de ellas, pero el régimen tiene tres:
| Modalidad | En qué consiste | Ejemplo típico en Colombia |
|---|---|---|
| Tránsito aduanero | Traslado de mercancía bajo control aduanero de una aduana a otra dentro del territorio nacional. | Contenedor que llega a Buenaventura y se moviliza a un depósito habilitado en Bogotá. |
| Cabotaje | Transporte por agua o por aire de mercancía bajo control aduanero entre dos puertos o aeropuertos habilitados del país (artículo 454 del Decreto 1165 de 2019). | Carga que se mueve por vía marítima entre Cartagena y otro puerto habilitado del Caribe o el Pacífico. |
| Transbordo | Paso de la mercancía del medio de transporte en que llegó a otro que sale al exterior, dentro de la misma aduana y sin causar tributos aduaneros. | Contenedor que arriba a Cartagena y reembarca hacia otro país sin ingresar al mercado nacional. |
Paso a paso de una operación de tránsito
- El transportador internacional presenta el manifiesto de carga y, tras el descargue, el informe de descargue e inconsistencias.
- El declarante solicita ante la aduana de partida la autorización del tránsito, dentro del plazo hábil, radicando la DTA por los servicios electrónicos de la DIAN.
- La DIAN evalúa la solicitud. Por regla general no hay inspección en la aduana de partida, salvo que los bultos o la unidad de carga presenten mal estado exterior, diferencias de peso frente al documento de transporte o indicios de violación de precintos.
- Autorizado el tránsito, se colocan precintos y dispositivos electrónicos de seguridad y se asigna número, fecha y plazo de finalización.
- El vehículo autorizado ejecuta el recorrido por la ruta y en el término fijados por la dirección seccional de la aduana de partida, que los establece en función de la distancia y las condiciones del trayecto.
- La operación finaliza con la entrega de la carga al depósito habilitado o al usuario operador de la zona franca de destino, que la recibe y la reporta.
- Ya en destino, el importador presenta la declaración de importación y paga los tributos que correspondan.
Ejemplo práctico: de Cartagena a una zona franca de Bogotá
Un importador recibe cuatro contenedores de repuestos en Cartagena, pero venderá la mercancía por lotes a lo largo del semestre. Nacionalizar todo de una vez significaría desembolsar arancel e IVA sobre un inventario que rotará en seis meses.
La alternativa es solicitar tránsito aduanero hacia una zona franca de la sabana de Bogotá. La agencia de aduanas radica la DTA dentro del plazo hábil siguiente al informe de descargue, un transportador inscrito ante la DIAN ejecuta el recorrido con precintos y seguimiento satelital, y el usuario operador de la zona franca recibe la carga. Desde allí el importador hace nacionalizaciones parciales a medida que vende, y paga tributos solo sobre lo que efectivamente saca. De paso, gana tiempo para gestionar permisos o adecuaciones sin la presión de las tarifas de almacenaje portuario.
DTA y OTM no son lo mismo
Es la confusión más frecuente. En el tránsito aduanero, el declarante presenta la DTA y contrata a un transportador inscrito ante la DIAN. En el transporte multimodal, un Operador de Transporte Multimodal (OTM) inscrito ante el Ministerio de Transporte mueve la carga bajo un único contrato internacional y solicita una continuación de viaje hasta el destino interior, con los tributos igualmente suspendidos.
Ambos caminos sacan la carga del puerto sin nacionalizar. Se diferencian en quién asume la responsabilidad y en cómo se documenta la operación: en el multimodal, la responsabilidad frente al dueño de la carga recae en un solo operador de punta a punta. La elección entre uno y otro depende del volumen, la ruta y el destino final, y suele decidirse con el equipo de logística internacional antes de embarcar.
Errores que encarecen un tránsito
- Dejar vencer el plazo para solicitar la autorización tras el informe de descargue.
- Documento de transporte mal consignado o sin el endoso al depósito o usuario de zona franca que va a recibir la carga.
- Contratar un transportador que no está inscrito ante la DIAN para operar en tránsito.
- Descubrir tarde que la mercancía tiene restricción y no admite la modalidad prevista.
- Precintos violados o diferencias de peso frente al documento de transporte, que activan inspección y retrasan toda la operación.
Si además necesitas equipo para mover o almacenar esa carga, revisa nuestro catálogo de contenedores marítimos o pide una cotización a la medida de tu operación: los tiempos y costos concretos dependen de la ruta, el puerto de arribo y el destino final.
Preguntas frecuentes
¿El DTA es un impuesto que hay que pagar?
No. En Colombia el DTA es la Declaración de Tránsito Aduanero, un documento, no un tributo. La confusión viene de México, donde las mismas siglas designan el Derecho de Trámite Aduanero, que sí es un cobro. En el tránsito colombiano los tributos quedan suspendidos y se pagan al nacionalizar.
¿Quién presenta la DTA ante la DIAN?
Habitualmente una agencia de aduanas autorizada, que actúa como declarante y radica la operación por los servicios informáticos electrónicos de la DIAN. El transporte lo ejecuta una empresa inscrita y autorizada ante la entidad, distinta del declarante.
¿Cuánto dura una operación de tránsito aduanero?
El término lo fija la dirección seccional de la aduana de partida al autorizar la operación, según la distancia y la ruta hacia la aduana de destino. El plazo concreto queda registrado en la autorización de la DTA, junto con el número y la fecha de finalización.
¿Cuál es la diferencia entre tránsito, cabotaje y transbordo?
El tránsito mueve mercancía entre dos aduanas del país. El cabotaje la mueve por agua o aire entre dos puertos o aeropuertos habilitados del territorio nacional. El transbordo cambia la carga de un medio de transporte a otro dentro de la misma aduana, para que salga al exterior.
¿Puedo nacionalizar la mercancía por partes tras un tránsito?
Sí, cuando el destino es una zona franca o un depósito que lo permita: es una de las razones principales para usar el régimen. Las condiciones exactas dependen del tipo de usuario y de la mercancía, así que conviene confirmarlas con tu agencia de aduanas antes de estructurar la operación.